
La marca da bollo, pari a euro 2,00, è obbligatoria sulle fatture e sui documenti contabili di importo superiore a euro 77,47 quando l’operazione non è soggetta a IVA.
L’imposta è dovuta, per esempio, nei seguenti casi:
- operazioni escluse dal campo di applicazione dell’IVA ai sensi dell’art. 15 del DPR 633/1972;
- fatture emesse dai contribuenti in regime dei minimi e regime forfettario che non comportano addebito dell’IVA;
Assolvimento e scadenze
L’Agenzia delle Entrate ha chiarito che “l’obbligo di assolvimento dell’imposta di bollo grava sul soggetto che emette il documento, ovvero su chi lo forma, consegna o spedisce”. Ne consegue che l’obbligo di assolvimento dell’imposta ricade sul soggetto che emette il documento. Può in ogni caso esserci la possibilità di riaddebito l’imposta al cliente, in tale ipotesi l’importo di euro 2,00 deve essere indicato in fattura con lo stesso assoggettamento ad IVA della prestazione fatturata ed è incluso nel totale del documento.
All’interno del portale “Fatture e Corrispettivi”, a cui si accede con le proprie credenziali SPID, CIE, ecc., l’Agenzia delle Entrate rende disponibile il servizio di determinazione e versamento dell’imposta di bollo dovuta. Le fatture prive di bollo, per le quali l’imposta risulta dovuta, vengono integrate d’ufficio dall’Agenzia e riepilogate nell’elenco B, modificabile dall’utente entro l’ultimo giorno del mese successivo al trimestre di riferimento. Nell’elenco A, non modificabile, sono riepilogate le fatture correttamente assoggettate a bollo.
Il pagamento può venir eseguito direttamente nella funzionalità web del portale “Fatture e corrispettivi” indicando il proprio l’Iban, sul quale viene così addebitato l’importo dell’imposta di bollo dovuta.
In alternativa si può versare l’importo dovuto tramite il modello F24, da presentare in modalità telematica.
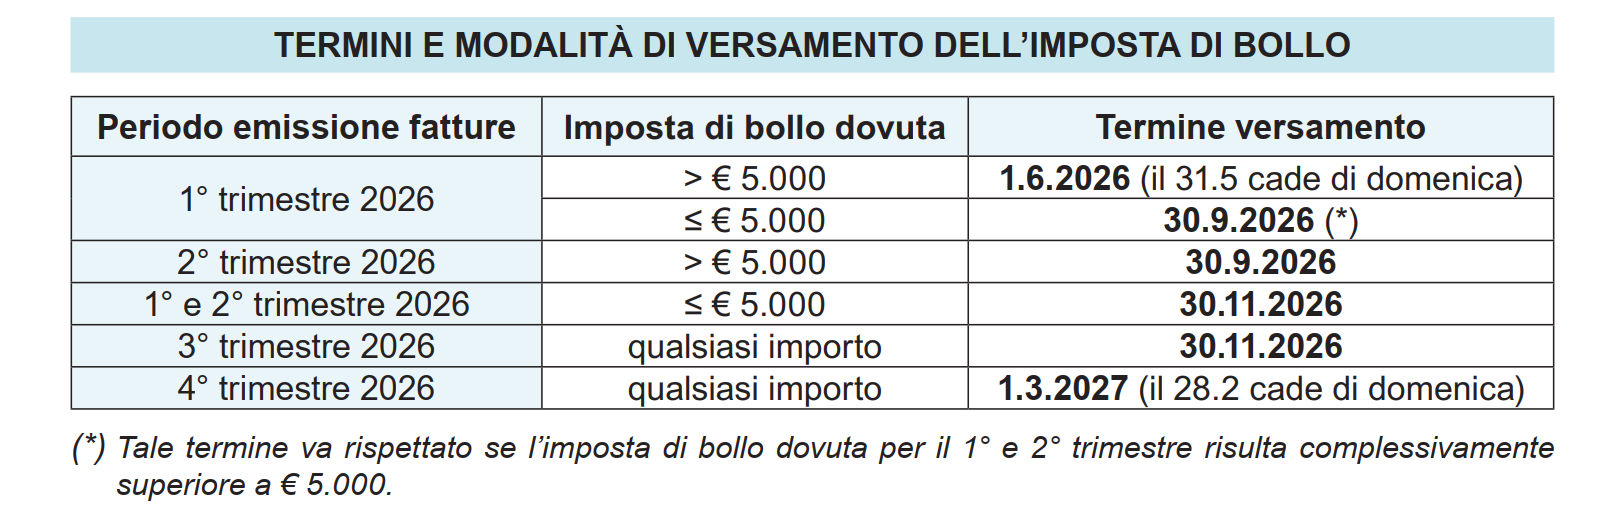
Di seguito si indicano le scadenze:
Nel modello F24 vanno utilizzai i seguenti codici tributo:
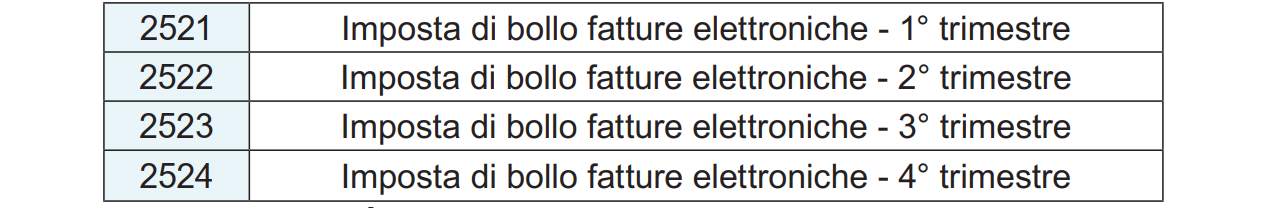
N.B: in caso di versamento per più trimestri alla stessa scadenza (in quanto l’importo dovuto è risultato non superiore a € 5.000), il versamento va effettuato tenendo distinti gli importi dovuti per i singoli trimestri, utilizzando il corrispondente codice tributo.
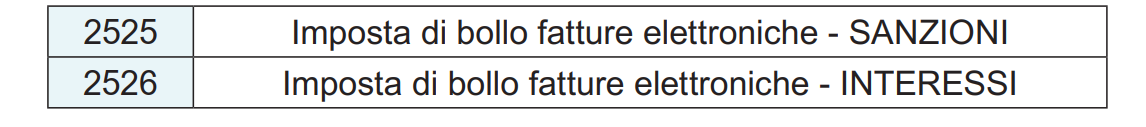
In caso di regolarizzazione dell’omesso/insufficiente versamento, le sanzioni e gli interessi vanno versati utilizzando i seguenti codici tributo:
Link utili:
- Esperto risponde Imposta di bollo virtuale, il tutorial per il pagamento:
- Versamento dell’imposta di bollo e controlli (Agenzia delle Entrate):
https://www.agenziaentrate.gov.it/portale/versamento-dell-imposta-di-bollo-e-controlli
- Guida in PDF – dell’Agenzia delle Entrate: